Анализ
Резкий рост расходов Alphabet на ИИ оказывает давление на рост Gemini со стороны инвесторов
Alphabet сообщил о сильной динамике облачных сервисов и Gemini, одновременно повысив прогноз капитальных расходов на 2026 год, что заставило инвесторов взвешивать спрос на ИИ на фоне отрицательного свободного денежного потока и растущих затрат на инфраструктуру.
Эльвин С ·
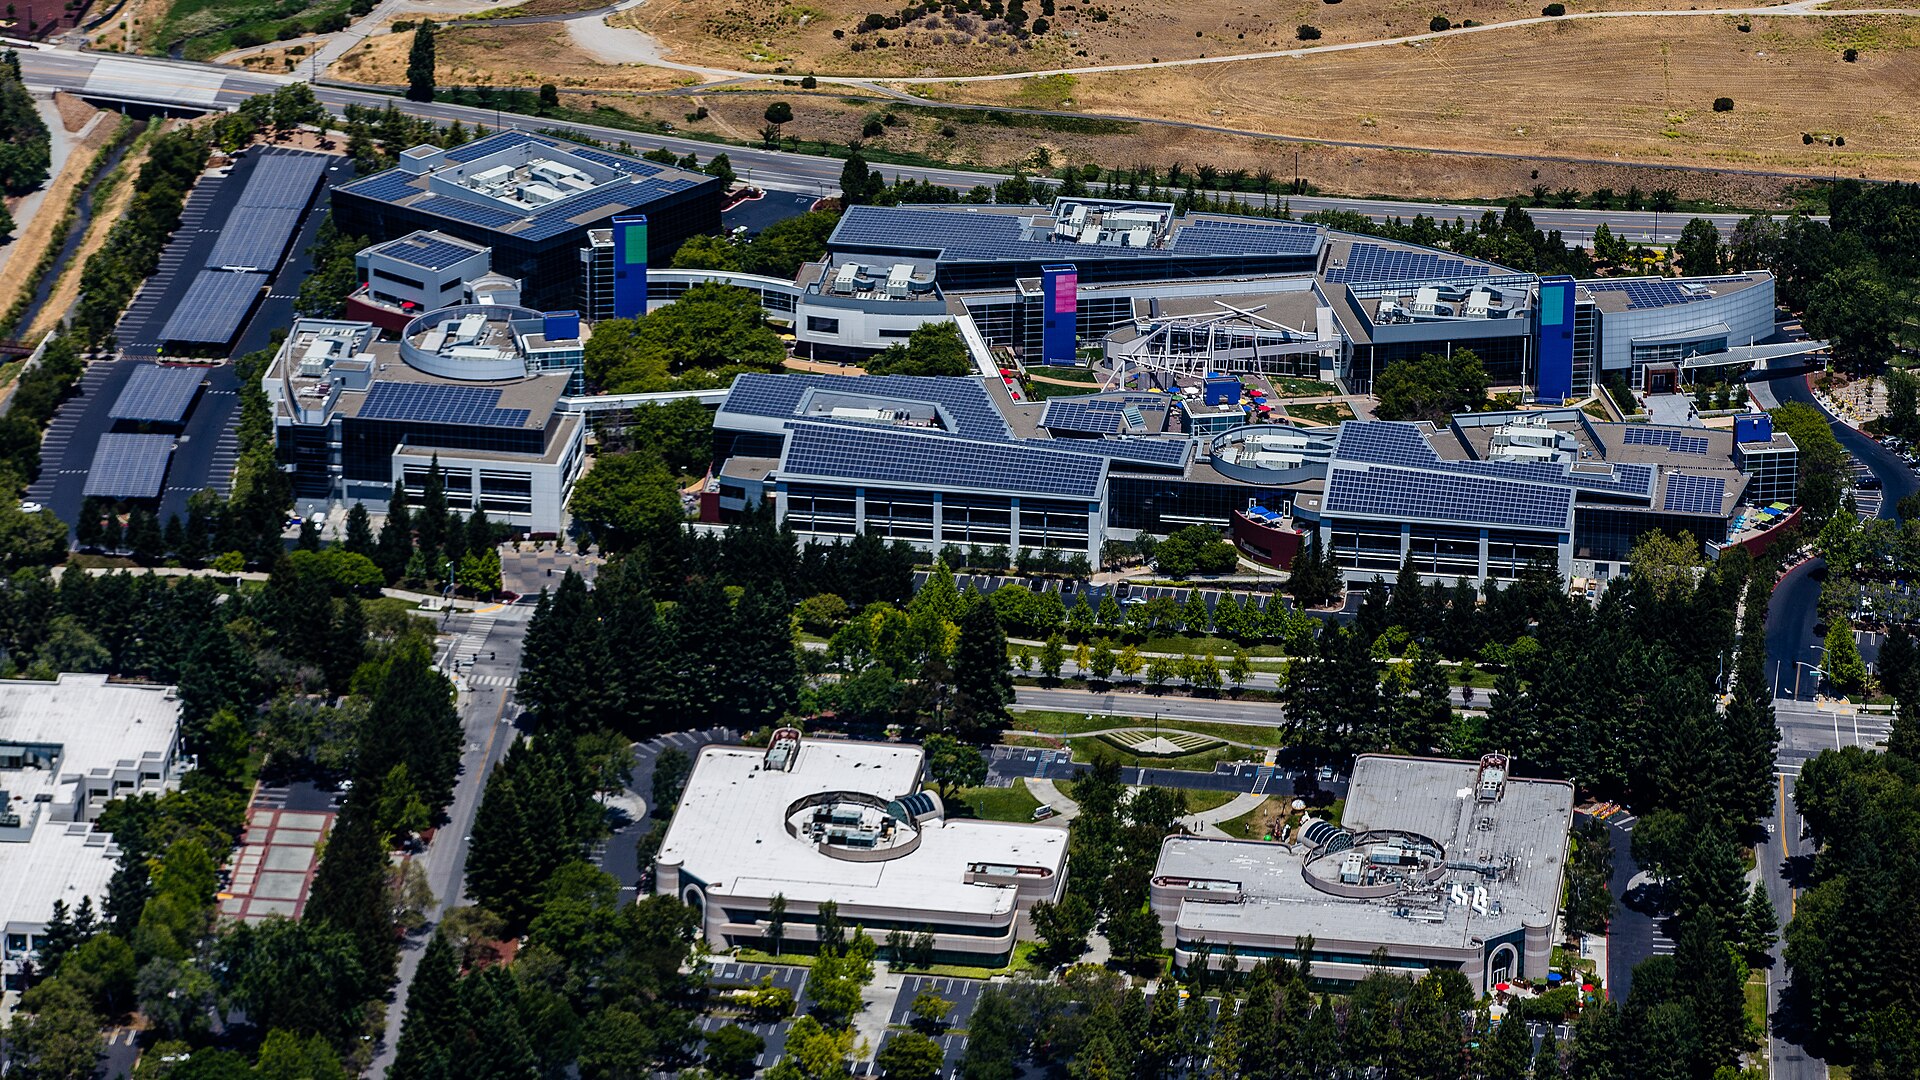
Alphabet дал инвесторам самое раннее и понятное представление о ситуации с торговлей на основе ИИ в этом сезоне отчетности, и сигнал оказался смешанным, именно так, как сейчас ожидает рынок. Материнская компания Google, Alphabet, сообщила о сильной выручке и динамике облачных сервисов, при этом Axios указав рост на 82% в Google Cloud и ежемесячное число активных пользователей Gemini достигло 950 миллионов. В то же время Axios сообщил, что свободный денежный поток стал отрицательным в квартале и что Alphabet повысила прогноз капитальных расходов на 2026 год до 195–205 миллиардов долларов. Реакция акции показала центральный вопрос для инвесторов в области ИИ: рост реальный, но цена за то, чтобы идти в ногу, растет.
The Guardian сообщил, что доход Alphabet за второй квартал достиг 119,8 миллиарда долларов, а прибыль превысила ожидания Уолл-стрит. Эти цифры не слабые. Они подтверждают, что основной бизнес Google остается мощным, в то время как спрос на ИИ растет в облачных сервисах, поиске и потребительских продуктах. Тем не менее рынок интересуется не только ростом доходов. Он задает вопрос: приносит ли каждый дополнительный доллар от ИИ достаточную маржу, чтобы оправдать капиталовложения, которые всего несколько лет назад выглядели бы экстраординарными.
Рыночный вопрос начинается с различия между внедрением и возвратностью. Близнецы приближение к 1 миллиарду активных пользователей в месяц является этапом распределения. Обзоры ИИ достижение миллиардов пользователей является этапом продукта. Ускорение Google Cloud является этапом спроса. Ни одна из этих цифр сама по себе не отвечает на вопрос, сможет ли Alphabet защитить операционные маржи, одновременно создавая инфраструктуру, необходимую для того, чтобы эти продукты оставались быстрыми и конкурентоспособными.
Увеличение расходов также происходит после того, как Google выпустил более дешевые модели Gemini, ориентированные на рабочие нагрузки агентов и производственное использование с низкой стоимостью. Это сочетание показательно. Alphabet активно тратит средства на инфраструктуру, одновременно пытаясь снизить единичную стоимость вывода. Компания знает, что клиенты не будут отправлять каждую задачу на самую дорогую модель. Долговременный бизнес будет зависеть от маршрутизации, более мелких моделей, пользовательских чипов и программного обеспечения, которое обеспечивает высокий уровень использования.
Поиск остается самой чувствительной частью истории. Axios сообщил, что доход от поиска вырос на 17% по сравнению с прошлым годом до 63,3 миллиардов долларов, но оказался немного ниже ожиданий Уолл-стрит. Это не крах. Это предупреждающий сигнал. Google пытается перестроить опыт пользователя вокруг ответов ИИ, при этом сохраняя рекламный механизм, который финансирует остальную часть компании. Если ИИ-сводки уменьшают количество кликов, изменяют форматы рекламы или быстрее влияют на поведение запросов, чем адаптируется монетизация, рынок будет оказывать более сильное давление.
Цифры по облачным сервисам дают Alphabet её самый сильный контраргумент. Темп роста в 82% предполагает, что клиенты массово покупают инфраструктуру и услуги ИИ. Business Insider сообщил, что доход Google Cloud достиг $24,8 миллиарда, а отставание по заказам резко возросло, что является признаками того, что спрос со стороны предприятий не является чисто теоретическим. Если эти обязательства превратятся в долговечные высокомаржинальные рабочие нагрузки, историю о капитальных затратах будет легче защищать.
Риск заключается во времени. Центры обработки данных, чипы и энергетические обязательства имеют длительный срок службы. Циклы потребительских продуктов и предпочтения корпоративной модели могут быстро меняться. Alphabet может быть право строить заранее спрос, но инвесторы накажут доказательства того, что компания строит слишком много или что доходы от ИИ покупаются за счет сжатия маржи. Негативный свободный денежный поток не является фатальным для компании с балансом Alphabet. Это сигнал того, что переход к ИИ изменяет денежный профиль даже самых сильных платформ.
Конкурентное давление оставляет Alphabet мало места для осторожных затрат. OpenAI и Anthropic продвигают корпоративные продукты. Meta активно тратит на свои собственные модели и инфраструктуру. Amazon и Microsoft защищают долю облака. Китайские открытые модели создают ценовое давление на закрытые системы. В такой среде стоимость недоинвестирования может быть выше, чем стоимость объяснения трудного квартала.
Следовательно, результаты Alphabet по прибыли не решают вопрос с инвестициями в ИИ. Они его обостряют. У компании есть спрос, пользователи, рост облачных сервисов, модели, чипы и распределение. Также у неё есть кривая капитальных расходов, которая заставляет инвесторов задаваться вопросом, когда инфраструктура начнёт сама себя финансировать. Это тот тест, с которым столкнется каждый гипермасштабный провайдер в этом сезоне.
Пока что ответ Alphabet — масштаб. Компания использует свой баланс, чтобы сделать ИИ неизбежным во всех сервисах: поиск, облако, Android, Workspace и голосовые помощники для потребителей. Ответ рынка более условный. Он хочет доказательств того, что масштаб всё ещё приносит деньги после оплаты счёта за дата-центр.
Темы: Алфавит, Google, Gemini, расходы на ИИ